Pozytywny pod CIŚNIENIEM

Tegoroczna migawka pokazuje, że przemysł słonych przekąsek w całej Europie nadal osiąga dobre wyniki. Jest to wyczyn, który jest szczególnie imponujący w obliczu połączenia potężnych czynników zewnętrznych, które stwarzają duże wyzwania we wszystkich sektorach biznesu.
Cofnęły się ciemne dni europejskich blokad, ale pojawiające się warianty wirusa COVID-19 zapewniają, że pandemia nadal trwa. Tymczasem ponowne otwarcie gospodarki naraziło przemysł na nieszczęścia w łańcuchu dostaw i problemy logistyczne. Reperkusje te były jeszcze odczuwalne, gdy wybuchła wojna na Ukrainie, co jeszcze bardziej wszystko pogorszyło. Obecnie działania Rosji i wynikające z nich sankcje dławią dostawy artykułów żywnościowych i agrochemikaliów i istnieją obawy, że sankcje mogą wywołać działania odwetowe ze strony Rosji za dostawy energii do Europy.
Rezultatem jest gwałtowna inflacja i niezwykle niepewne otoczenie biznesowe.
Dni powszednie. Anuluj subskrypcję jednym kliknięciem.
„Wszyscy jesteśmy przytłoczeni brutalnym rosyjskim atakiem na Ukrainę, a nasz przemysł wciąż boryka się z skutkami utrudnionego dostępu do pszenicy, a zwłaszcza oleju słonecznikowego. Pracujemy w czołówce razem z FoodDrinkEurope i Komisją Europejską, aby zapewnić naszym członkom maksymalną elastyczność przy stosowaniu innych olejów, a także w kwestiach pokrewnych, takich jak etykietowanie produktów – mówi dyrektor generalny ESA Sebastian Emig.
„Przeprowadziliśmy również wewnętrzną ocenę obszarów zainteresowania ESA pod kątem innych potencjalnych wyzwań, które mogą wyniknąć z powodu wojny lub istniejących lub przyszłych przepisów UE. Naszym celem jest, aby firmy członków były gotowe i przygotowane.”
To ponury obraz tła, ale prężni producenci pikantnych przekąsek przez cały ten czas dostarczają konsumentom i firmom.
LICZBY Z NAGŁÓWEK
Główna wartość sprzedaży słonych przekąsek w Europie Zachodniej firmy Euromonitor International wzrosła z 29,926.8 2021 mln euro w 32,663.8 r., aby osiągnąć przewidywany poziom 2022 9 mln euro do końca 6,663.8 r. To wyjątkowo zdrowy 2021% wzrost. Rynki Europy Wschodniej wzrosły z 7,310.4 10 mln euro w XNUMX r. do oczekiwanych XNUMX XNUMX mln euro w tym roku. To prawie XNUMX%.
Konsumpcja na mieszkańca to również opowieść o dwóch połowach, przy czym Europejczycy z Zachodu przeżuwają przekąski o wartości 64.2 euro w tym roku (wzrost z 58.9 euro w 2021 r.), a mieszkańcy Europy Wschodniej wydają skromniejsze 22.8 euro (20.7 euro w zeszłym roku). Dla porównania, światowa średnia w 24.0 r. wyniosła 2022 euro.
Biorąc najpierw pod uwagę większe rynki Europy Zachodniej, ostatni raport „Paszport” Euromonitora dotyczący pikantnych przekąsek mówi: „W całym regionie, jak również w większości jego krajów, odnotowano silniejszy wzrost sprzedaży detalicznej w 2020 r., ponieważ zmieniało się więcej okazji do konsumpcji do domów ludzi z powodu blokad i pracy/uczenia się w domu. Chociaż wzrost znacznie zwolnił w 2021 r., Nadal był pozytywny, a niektóre zmiany zaobserwowane rok wcześniej utrzymały się w nowym roku”.
„Słone przekąski będą nadal odnotowywać dodatnie stopy wzrostu w nadchodzących latach, stając się silniejsze w miarę postępu okresu prognozy. Orzechy, nasiona i mieszanki szlaków będą napędzać rzeczywisty wzrost sprzedaży, podczas gdy warzywa, rośliny strączkowe i chipsy chlebowe będą nadal najbardziej dynamiczną kategorią, a problemy zdrowotne pozostaną na pierwszym planie w Europie Zachodniej w latach 2021-2026.
Podobnie Euromonitor podsumował wyniki w Europie Wschodniej w następujący sposób: „Chociaż kraje Europy Wschodniej doświadczyły poważnych zakłóceń zarówno w 2020, jak i 2021 r. w wyniku pandemii COVID-19, sprzedaż ogólnie nadal odnotowuje dodatni wzrost. Podczas gdy niektóre impulsy lub sprzedaż w ruchu mogły zostać utracone w wyniku ograniczeń mobilności, produkty na tym rynku stanowią niedrogie przekąski, a odosobnienie w domu faktycznie pomaga zwiększyć sprzedaż w wielu przypadkach”. Analityk przewiduje pozytywny wzrost rynku w Europie Wschodniej do co najmniej 2026 roku.
Może warto dodać przestrogę, że prognozy Euromonitora powstały na początku roku, przed wojną na Ukrainie.
PANDEMICZNY KAC
„COVID to w dużej mierze nasz moment II wojny światowej, jeśli chodzi o zmiany społeczne”, mówi Alex Skidmore, specjalista ds. Analizy rynkowej w Griffith Foods. Griffith przeprowadził niedawno badanie na temat postaw konsumentów wobec przekąsek i zdrowego odżywiania w całej Europie. „Teraz mamy jeszcze większy niepokój – utrata pracy, recesja, izolacja społeczna, zamknięcie – a to wszystko spowodowało potrzebę podjadania”. Naukowcy odkryli, że dokładnie to, co wszyscy ci niespokojni konsumenci mają nadzieję uzyskać z przekąsek, jest nieco inne w różnych grupach wiekowych. Podczas gdy pokolenie Z mówi, że szuka rozrywki, milenialsi i starsze grupy pragną komfortu.
Cokolwiek ludzie mieli nadzieję znaleźć na dole opakowania przekąsek, pandemia odnotowała wzrost sprzedaży w 2020 r. dzięki konsumpcji w domu. Wzrost następnie spadł i ustabilizował się na niższym poziomie w 2021 r., gdy zelżały blokady. Prawie wszystkie kraje europejskie nadal odnotowywały pewien wzrost wartości w ubiegłym roku, choć częściowo dzięki rosnącym cenom, ponieważ koszty nakładów i inflacja zaczęły rosnąć. Obraz wielkości sprzedaży był zatem bardziej zróżnicowany.
IRI wykorzystała swoje badania do obniżenia wartości sprzedaży na niektórych głównych rynkach europejskich. W walutach lokalnych Włochy odnotowały 11% wzrost w 2020 r., spadając do 9% w zeszłym roku. Niemcy zarządzały 8% i 5%, Wielka Brytania 5% i 1%, Grecja 2% i 0.8%, a Hiszpania 2% i 0.4%. Tymczasem Holandia straciła w zeszłym roku wartość o -2%.
„Słone przekąski odnotowały wzrost w 2021 r. w wielu krajach, częściowo ze względu na hybrydowe modele pracy i wzrosły w domowych okazjach. Chociaż różne kraje często nieco inaczej definiują solone przekąski, jedną z rzeczy, która stała się oczywista, jest to, że wiele krajów odnotowało pozytywny wzrost, z wyjątkiem kilku”, mówi wiceprezes IRI, Sally Lyons 'Wyatt.
Według Allied Market Research światowy przemysł niskokalorycznych przekąsek wygenerował 6.5 miliarda euro w 2020 roku i 20.5 miliarda euro w zeszłym roku.
Według Javiera Sancheza, dyrektora ds. globalnego rozwoju biznesu w Worldpanel Division firmy Kantar, konsumpcja poza domem (OOH) nadal nie wróciła w pełni od 2020 r., pozostawiając miejsce na dalszy wzrost. Po okresie, w którym OOH spadł z klifu w 2020 r., a następnie odbiło się po zamknięciu w 2021 r., I kw. 1 r. przyniósł ogólny wzrost pikantnych przekąsek o 2022% w porównaniu z dwoma laty temu, ale było to głównie dzięki 4% wzrostowi - konsumpcja w domu, podczas gdy OOH pozostaje 7% w dół.
Inni analitycy zidentyfikowali podobny wzorzec, z szybkim spowolnieniem wzrostu w kraju i jedynie stopniowym ożywieniem OOH. Na przykład w Wielkiej Brytanii firma Mintel odkryła, że 56% konsumentów stwierdziło w 2021 r., że od czasu pandemii spożywało więcej przekąsek. Podczas gdy 88% osób stwierdziło, że jadło przekąski w domu w ciągu ostatnich dwóch tygodni, tylko 44% zrobiło to w pracy lub na studiach, 14% podczas dojazdów do pracy, a 9% w innych lokalizacjach OOH.
„COVID-19 miał negatywny wpływ na rynek żywności na wynos. Jednak w miarę jak zbliżamy się do „następnej normy”, jedzenie w ruchu ponownie nabierze znaczenia” – mówi Olivia Placzek, analityk ds. badań w firmie Mintel.
Istnieje zgoda, że COVID-19 spowodował, że Europejczycy wykazują większe zainteresowanie lepszymi dla Ciebie (BFY) przekąskami. Ponownie, badania konsumenckie firmy Mintel potwierdzają to, przy czym 55% niemieckich przekąsek twierdzi, że w większości stara się wybierać zdrowe przekąski, a 48% uważa, że zdrowsze wersje swoich ulubionych przekąsek są szczególnie atrakcyjne.
„Preferencje konsumentów dotyczące produktów z czystą etykietą, popularność wysokobiałkowych przekąsek i diet roślinnych są obecnie prawdopodobnie najbardziej wpływowymi [trendy BFY]. Obecnie konsumenci nadal poszukują zdrowszych alternatywnych przekąsek, które są wykonane z bardziej naturalnych składników, zawierają mniej sztucznych składników, mniej cukru i mniej sodu. Dzieje się tak zwłaszcza, że większość ludzi prowadziła bardziej siedzący tryb życia podczas pandemii, a ich świadomość tego, jak różne choroby przewlekłe mogą zmniejszać ich szanse na przeżycie, jeśli są dotknięte innymi chorobami, takimi jak COVID-19, powoduje, że ludzie zwracają większą uwagę na zawartość składników odżywczych w ich diecie” – mówi Petar Reshovski, dyrektor generalny z analitykiem, Williams&Marshall Strategy.
„Konsumenci, nie tylko w Europie, ale na całym świecie, przechodzą z tradycyjnych przekąsek na alternatywy o wysokiej zawartości białka i niskiej zawartości cukru. Jest to szczególnie widoczne wśród młodszych pokoleń, które nieustannie odczuwają presję czasu”.
„Zmienia się również sposób, w jaki ludzie korzystają z przekąsek, a młodsi konsumenci częściej używają zdrowszych przekąsek jako zamienników posiłków. „Z braku czasu przekąski wysokobiałkowe są coraz częściej postrzegane jako odpowiedni zamiennik posiłku.
Ponadto zacierają się granice między porami dnia, jeśli chodzi o nawyki żywieniowe konsumentów, którzy odchodzą od pełnowymiarowych posiłków na rzecz częstszych przekąsek w środku dnia” – mówi Reshovski.
Podobny obraz występuje na większości rynków europejskich, ale istnieją pewne różnice między Wschodem a Zachodem, które prawdopodobnie wynikają z przystępności cenowej. Na przykład organiczne przekąski są bardziej widoczne na rynkach zachodnich.
Niedawny raport Euromonitora potwierdza tezę, że mieszkańcy Europy Wschodniej są coraz bardziej zainteresowani zdrowszymi przekąskami, pod warunkiem, że wspiera to ich siła nabywcza: „Chociaż trend świadomości zdrowotnej może nie być tak dobrze rozwinięty, jak w innych regionach świata, nadal wpływa przekąski w Europie Wschodniej… Z jednej strony ludzie mogą być niechętni do spożywania niektórych produktów, np. chipsów ziemniaczanych, ze względu na wysoką zawartość tłuszczu i soli, szczególnie w przypadku nadwagi lub otyłości, które mogą nasilać działanie wirusa u osób, które umowa COVID-19. Z drugiej strony może to oznaczać, że zdecydują się na zdrowsze produkty na tym samym rynku, takie jak orzechy i nasiona, chipsy warzywne i strączkowe lub popcorn, lub przerzucą się na niektóre interesujące, nowe, zdrowsze wersje istniejących produktów, które coraz częściej pojawiają się na rynku. np. z obniżonym poziomem soli lub tłuszczu, pieczone zamiast smażenia podczas produkcji lub wykonane z naturalnych składników.”
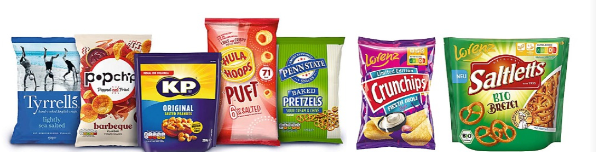
„Powyżej: KP Snacks szacuje, że do czasu wprowadzenia brytyjskiego ustawodawstwa HFSS ponad 200 jednostek SKU i jedna czwarta jej portfela nie będzie pochodzić z HFSS.
W 2028 r. Lorenz został pierwszym niemieckim producentem przekąsek, który zastosował Nutri-Score na swoich opakowaniach, zaczynając od precli Saltletts, chipsów Rohscheiben i płatków z orzeszków ziemnych Erdnusslocken.
Poniżej: Do 2025 r. Walkers twierdzi, że połowa sprzedaży przekąsek będzie pochodzić z produktów innych niż HFSS lub w porcjach 100 kalorii lub mniej.
Badania Griffitha wykazały, że konsumenci na całym świecie są gotowi zapłacić wyższą cenę za zdrowsze przekąski, pod warunkiem, że nie oczekuje się od nich kompromisu w zakresie smaku. 75% ankietowanych stwierdziło, że byliby zainteresowani zdrowszymi chipsami, a 17% zapłaciłoby więcej. W przypadku precli liczby wyniosły 66% i 15%, pokazał popcorn, 64% i 14% i 63% ludzi było zainteresowanych zdrowszymi tortillami, a 14% zapłaciłoby dodatkowo. „Kluczowym wnioskiem z tego jest to, że znalezienie połączenia zdrowia i smaku będzie napędzać wzrost”, mówi Skidmore.
W rzeczywistości ponad 95% ankietowanych konsumentów aspiruje do pewnego stopnia, aby zdrowo się odżywiać, ale przekąski BFY oznaczają różne rzeczy dla różnych osób, z naciskiem na dopasowanie do konkretnych problemów. Na przykład, Griffith odkrył, że 16% ludzi szuka przekąsek wspierających ich samopoczucie psychiczne, 25% chce produktów wspierających ich cele związane z kontrolą wagi, a 30% chce zastrzyku energii ze swoich smakołyków.
„Firma odkryła również różnice pomiędzy różnymi rynkami krajowymi.
„Francuscy konsumenci wolą produkty o obniżonej zawartości tłuszczu i wszystko naturalne”, mówi Skidmore. „Chodzi o usunięcie, redukcję lub eliminację. W przeciwieństwie do Hiszpanii, która ma bardzo duże korzyści dodatkowe — więcej błonnika, więcej białka. Jest to zasadniczo zgodne z hiszpańską kulturą kulinarną. Niemcy są kolejnym interesującym krajem: w Niemczech istnieje naprawdę silna skłonność do zrównoważonego rozwoju”.
Kolejnym wnioskiem z badania Griffith było to, że prawie dwie trzecie (64%) konsumentów już przy wyborze przekąsek kieruje się informacjami o wartości odżywczej na opakowaniu, podczas gdy jeszcze wyższy odsetek szuka Nutri-Score C lub odpowiednika. To dobrze prowadzi do drugiego dużego motoru rozwoju BFY ~ regulacji.
RUCHY REGULATORA
„W ciągu ostatniej dekady wiodące organizacje międzynarodowe i rządy zaangażowały się w rozwój zdrowszego środowiska i wspieranie środków politycznych w celu osiągnięcia lepszego zdrowia w Europie. Nie jest więc niespodzianką, że kraje w całym regionie podejmują wysiłki, aby rozwiązać problem wysokiej zawartości tłuszczu, cukru i soli w żywności i napojach w Europie” – mówi Reshovski.
„Na początku 2022 r. Światowa Organizacja Zdrowia ogłosiła uruchomienie nowej inicjatywy zwanej Siecią Ograniczenia Cukru i Kalorii, aby promować zdrowsze diety w Regionie Europejskim WHO… Tymczasem rząd brytyjski wprowadził nowe przepisy ograniczające promowanie Produkty HFSS według ceny ilościowej i lokalizacji, zarówno online, jak i w sklepie w Anglii.”
Oczekiwano, że środki HFSS wejdą w życie w październiku, ale zaniepokojenie inflacją w Wielkiej Brytanii spowodowało, że rząd na razie wcisnął przycisk pauzy. Mimo to widmo zwiększonych restrykcji sprawiło, że liderzy rynku rozpoczęli intensywne programy NPD i zmiany składu w Wielkiej Brytanii.
W UE najbardziej palącym problemem jest planowane wprowadzenie zharmonizowanego oznaczania wartości odżywczej z przodu opakowania (FOP) i profili wartości odżywczych.
„W ramach unijnej strategii „od pola do stołu” Komisja Europejska planuje teraz przedłożenie do końca 2022 r. propozycji zharmonizowanego obowiązkowego schematu oznaczania wartości odżywczej z przodu opakowania oraz ustalenia profili składników odżywczych w celu ograniczenia promocja żywności o wysokiej zawartości soli, cukrów i/lub tłuszczu. Ustalenie profili wartości odżywczych może zagwarantować wysoki poziom ochrony konsumentów, ponieważ wprowadzi wartości progowe dla tłuszczu, soli i cukru, powyżej których produkty nie będą mogły zawierać oświadczeń zdrowotnych lub żywieniowych – mówi Reshovski.
Ponownie, doprowadziło to do ogromu prac rozwojowych, tym razem mających na celu dostarczenie produktów, które mogą osiągnąć dobry wynik w dowolnym ostatecznie przyjętym schemacie. Nutri-Score jest silnym pretendentem, ale spotyka się z ostrą krytyką ze strony niektórych kręgów, a jego przyjęcie nie jest w żadnym wypadku przesądzone.
„Ogólnie rzecz biorąc, w perspektywie średnioterminowej oczekuje się, że na przekąski wpłynie wdrożenie większej liczby środków politycznych, które są obecnie opracowywane przez rządy w całym regionie”, mówi Reshovski.
HISTORIA ZRÓWNOWAŻONEGO ROZWOJU
Chociaż zrównoważony rozwój nie jest bezpośrednio związany z BFY, postawa „lepiej dla mnie, lepiej dla planety” często powoduje, że te dwie postawy konsumenckie idą w parze, zwłaszcza wśród młodszych konsumentów. Dobrym przykładem jest ekologiczna, według Placzka: „Żywność ekologiczna jest postrzegana jako zdrowsza i bezpieczniejsza niż produkty konwencjonalne. Zawsze, gdy pojawia się zagrożenie żywnościowe lub zdrowotne, konsumenci zwracają uwagę na zapobieganie chorobom i poprawę odżywiania. Oprócz subiektywnych elementów najwyższej jakości, konsumenci zwrócą uwagę na wpływ, jaki producenci ekologiczni mają na swoje lokalne otoczenie, gospodarkę narodową i zdrowie planety”.
We Francji 46% kupujących produkty ekologiczne kupuje produkty, ponieważ uważają je za lepsze dla środowiska, podczas gdy 44% kupujących produkty ekologiczne w Polsce wybiera produkty ekologiczne ze względów zdrowotnych, a 23% niemieckich fanów utożsamia produkty ekologiczne z wysokim bezpieczeństwem żywności. Mintel.
„Trendy w zakresie zrównoważonego rozwoju przekraczają gamę przekąsek” – potwierdza Lyons Wyatt. „W Niemczech może to być Fairtrade, wolne od niewolników, wolne od pracy dzieci, możliwe do wyśledzenia pochodzenie lub sadzenie drzew powiązane z zakupami. W Wielkiej Brytanii wzrost wartości produktów Fairtrade jest lepszy od artykułów spożywczych, a także widzieliśmy, że stwierdzenie 100% wolne od niewolników również zyskuje na popularności”.

lub biodegradowalne do 2025 r.
„W opakowaniach obserwujemy coraz większe wykorzystanie alternatywnych materiałów, takich jak wysokobarierowe kompostowalne materiały i papier”.
ZASADA PRZYJEMNOŚCI
Tak więc konsumenci są przyciągani do produktów BFY z referencjami zrównoważonego rozwoju, ale to nie odpowiada na najważniejsze pytanie: dlaczego ludzie w ogóle używają pikantnych przekąsek? Placzek zwraca uwagę na badania firmy Mintel, z których wynika, że wśród niemieckich konsumentów najpopularniejszym powodem jest „leczyć się”, na co wskazywało 45% respondentów. Następnie w 39% znalazło się zarówno „zaspokojenie głodu”, jak i „zaspokojenie głodu”.
Innymi słowy, firmy nigdy nie mogą tracić z oczu faktu, że podjadanie to ostatecznie przyjemność. Przekąski muszą być o wiele cięższe, aby utrzymać naszą uwagę dzisiaj, przekonuje Skidmore: „Zawsze korzystamy z naszych telefonów i iPadów, ciesząc się dużą ilością czasu na ekranie. Nasze zmysły smaku mają dużo więcej do zrobienia, aby zwrócić naszą uwagę. W rezultacie ostre, mocne smaki stają się coraz ważniejsze”.
ONLINE I KANAŁY
„Zakupy online wpłynęły na prawie każdy segment FMCG w ciągu ostatnich dwóch lat, a dziś zachowania zakupowe wciąż ewoluują. Wielu europejskich konsumentów ma ogólnie pozytywne doświadczenia z zamawianiem i dostawą artykułów spożywczych online, co oznacza, że jest to trend, który się utrzyma” – mówi Reshovski.
W przypadku kategorii produktów, która tradycyjnie opierała znaczną część swojej sprzedaży na zakupach impulsowych, fakt, że konsumenci mogą porzucić sklepy stacjonarne na rzecz sklepów internetowych, może budzić obawy. Reshovski przekonuje jednak, że zmiana kanałów nie okazała się być zagrożeniem, którego niektórzy przewidywali.
„Wraz z coraz większą popularnością internetowego kanału sprzedaży, Europejczycy dokonują również coraz większej liczby impulsowych zakupów online. Dla wielu osób przekąski stają się regularnym zamiennikiem posiłków i sposobem na odżywienie organizmu, a nie tylko pobłażliwą ucztą. Jest więc kilka rzeczy, które można wyciągnąć. Po pierwsze, kupowanie pod wpływem impulsu przenosi się do handlu elektronicznego i nie znika, więc dziś staje się tylko jednym z kilku sposobów, za pomocą których konsumenci mogą kupować przekąski. Po drugie, ze względu na intensywny tryb życia młodszych pokoleń i ich silniejszą preferencję do elastycznych pór posiłków, konsumenci raczej nie przestaną podjadać” – mówi.
Jednak niektórzy sprzedawcy muszą być lepiej przygotowani do reagowania na wzrost popytu online, który wymaga odpowiedniej infrastruktury, aby nadążyć za zmieniającymi się oczekiwaniami. Przykładem jest pojawienie się Quick Commerce na obszarach miejskich.
„Patrzymy na wygodę na nowo zdefiniowaną dzięki zmianom w konsumpcji w domu”, mówi Lyons Wyatt. „Nastąpiła absolutna zmiana w sposobie spożywania przekąsek przez konsumentów, ponieważ dzięki hybrydowym modelom pracy robią w domu więcej niż kiedykolwiek wcześniej. Wygoda kiedyś oznaczała wygodę w podróży, ale teraz jest to wygoda w podróży i w domu”.
„Wielu tradycyjnych sprzedawców detalicznych, takich jak DIA i Kaufland, nawiązało współpracę handlową z firmami zajmującymi się szybką dostawą, aby przyspieszyć obsługę i rozszerzyć swoją atrakcyjność na młodszych konsumentów”, mówi Reshovski.
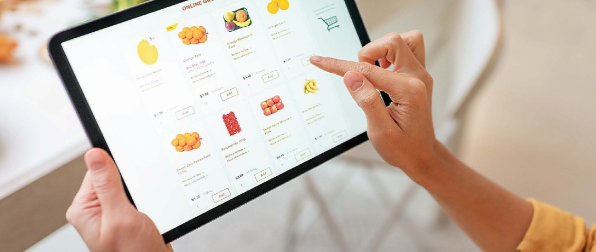
Według Kantar Worldpanel sprzedaż FMCG online stanowi 7.6% całej sprzedaży FMCG w Wielkiej Brytanii, 6.2% we Francji i zaledwie 2.4% w Hiszpanii. To stawia kraje europejskie daleko w tyle za swoimi azjatyckimi odpowiednikami. W Korei Południowej (20.3%) i hina (15.2%) udziały są znacznie wyższe.
„W Hiszpanii sieć supermarketów DIA osiągnęła porozumienie z platformą dostaw żywności Uber Eats, aby uruchomić nową usługę dystrybucji żywności, produktów higienicznych i higieny osobistej. W Wielkiej Brytanii firma Sainsbury's nawiązała współpracę z Deliveroo, która umożliwia klientom dostęp do tysięcy produktów Sainsbury's i ich dostawę w ciągu około 20 minut”.
Chociaż ta zmiana na Internet i Q-Commerce może wskazywać kierunek podróży, ważne jest, aby pamiętać, że pozostaje to stosunkowo niewielka część ogólnego obrazu, jak wyjaśnia Euromonitor: „Ludzie tkwią w domu znacznie częściej niż zwykle, zaistniał jako kanał zakupów podczas pandemii. Jednak pikantne przekąski pozostały powszechnie dostępne w szerokiej gamie punktów sprzedaży detalicznej, a konsumenci jeszcze częściej niż zwykle wybierali pikantne przekąski podczas zakupów spożywczych, biorąc pod uwagę, że starali się zminimalizować wycieczki do różnych sklepów z powodu wirusa. Oznacza to, że chociaż sprzedaż online odnotowała silny wzrost sprzedaży i udziałów w 2020 r., nadal stanowiła tylko 5% całkowitej wartości sprzedaży detalicznej w regionie, a udział nawet nieznacznie spadł w 2021 r. Kanał e-commerce jest najlepiej rozwinięty w Wielkiej Brytanii , ale nadal stanowiło tylko mniej niż 10% ogólnej sprzedaży tutaj w 2021 r.”
Euromonitor jasno stwierdza, że większość zakupów spożywczych – w tym przekąsek – nadal odbywa się w kontekście sklepu stacjonarnego: „Pomiędzy nimi supermarkety, hipermarkety i dyskonty odpowiadały za 68% wartości sprzedaży detalicznej w regionie w 2021 r., wzrastając do 81% dla nowoczesnych sklepów spożywczych jako całości. Chociaż impulsowe zakupy słonych przekąsek w sklepach ogólnospożywczych, sieciach detalicznych i niezależnych małych detalistów pozostają ważne, zakupy przekąsek są coraz częściej uwzględniane w cotygodniowych zakupach w większych sklepach w całej Europie Zachodniej. Na przykład same supermarkety odpowiadają za 72% sprzedaży pikantnych przekąsek w Holandii”.
CIŚNIENIE POMPOWANIA.
Jak dotąd, tak pozytywne, ale widmo inflacji może zakłócić najlepiej ułożone plany producentów przekąsek, według Lyons Wyatt: „To nie jest pierwsza i nie ostatnia inflacja, jaką zobaczymy, ale ta jest zupełnie inna. Nigdy nie było takiej zbieżności czynników napędzających inflację od czasu wielkiej depresji w latach 1920. XX wieku. Energia, COVID, koniec wsparcia rządowego, niedobory składników i komponentów, luki pracownicze, koszty wysyłki, zakłócenia w transporcie, brak zapasów, rosnące ceny towarów i nierówny popyt konsumencki to czynniki prowadzące do znacznie wyższych kosztów produkcji. Dodaje, że wojna ukraińska ma również duży wpływ na dostępność składników w ogóle, a produktów ekologicznych w szczególności.
Placzek zgadza się, że inflacja będzie na pierwszym miejscu w nadchodzących miesiącach: „Chociaż COVID-19 miał dominujący wpływ na zachowania konsumentów w ciągu ostatnich dwóch lat, w 2022 r. coraz większy nacisk zostanie położony na koszty życia. Różne rynki stoją przed własnymi wyzwaniami, ale wysokie ceny energii, silny popyt konsumentów i zakłócenia łańcucha dostaw oznaczają, że inflacja jest problemem globalnym. Rosnące ceny powodują intensyfikację świadomych nawyków zakupowych i większą kontrolę wzorców wydatków”.
Z badań firmy Mintel wynika, że do 2021 r. 41 proc. Niemców stwierdziło, że robi listę zakupów i trzyma się jej, a 36 proc. stwierdziło, że koszty utrzymania skłaniały ich do zamiany markowych produktów na odpowiedniki marki własnej supermarketu.
„To wszystko oznacza, że inflacja będzie się nasilać w Europie, podobnie jak w USA. Bardzo martwimy się nie tylko o to, by produkty znalazły się na półce, ale także o to, by konsumenci mogli sobie na nie pozwolić” — kontynuuje Lyons Wyatt.
Ostrzega, że producenci będą musieli rozważyć wady i zalety podwyżek cen i kiedy je wdrożyć: „Zdaję sobie sprawę, że koszty samego zakupu składników oraz opakowania i transportu są ogromne, ale musimy to również rozważyć w kontekście całą sprzedaż, którą możesz stracić”.
„Zaplanuj zwiększenie intensywności promocji, gdy konsumenci szukają ofert. Wszyscy staramy się wydać pieniądze, a Ty naprawdę chcesz dotrzeć do swoich lojalnych kohort i dostosować do nich komunikację.
Jeśli chodzi o innowacje, skoncentruj się na innowacjach zwiększających marżę i korzyściach związanych z budowaniem kapitału własnego, aby wspierać wyższe ceny. Gdy inflacja ugryzie, dodaj do swojego Tange podstawowe opakowania, aby uniemożliwić konsumentom odejście. Być może wcześniej oferowałeś większą wartość poprzez dzielenie się pakietami, teraz będziesz też potrzebować małych pakietów”.
„Wysoka inflacja zmusza ludzi do zmiany nawyków zakupowych w sklepie spożywczym. Ponieważ wielu Europejczyków jest zaniepokojonych cenami żywności, niektóre z głównych rzeczy, jakich można się spodziewać, to zmniejszenie liczby wycieczek do sklepu spożywczego, większa preferencja dla tańszych opcji (co już się dzieje), w tym produktów pod marką własną i wiele innych. rozrywki w domu” – zgadza się Reshovski.
„Oczekuje się, że ceny surowców spożywczych będą nadal rosły, co oznacza, że przystępność cenowa spadnie. Można więc spodziewać się pewnego spadku sprzedaży niektórych kategorii. Oczekuje się, że popyt konsumentów na wysokobiałkowe i zdrowsze przekąski będzie mniej reagował na wzrost cen, ponieważ konsumenci europejscy, zwłaszcza ci z krajów zachodnich, nie powinni iść na kompromis w kwestii zdrowej żywności. W przeciwieństwie do tego, na przykład chipsy ziemniaczane i tortilla są bardziej podatne na przyspieszającą inflację”.
Zauważa też, że inflacja nie uderza we wszystkie rynki europejskie w takim samym stopniu – przynajmniej na razie. Wzrost cen żywności w krajach takich jak Francja wyniósł mniej niż 3%, w porównaniu do wzrostu o ponad 10% w niektórych krajach Europy Wschodniej w pierwszym kwartale 2022 r. Oznacza to, że konsumenci z Europy Wschodniej mogą być znacznie bardziej wrażliwi na zmiany cen zachodzące Naprzód.
Nic dziwnego, że Euromonitor spodziewa się, że inflacja będzie stanowić okazję dla marek własnych: „Chociaż konsumenci mają tendencję do szukania sprawdzonych i godnych zaufania marek podczas kryzysów takich jak pandemia, marki własne nadal odpowiadały za jedną czwartą sprzedaży pikantnych przekąsek, wzrastając do 38% w orzechach, nasionach i mieszankach szlakowych.”
„Marka prywatna generalnie dotrzymuje kroku najnowszym innowacjom w zakresie pikantnych przekąsek, a niektórzy detaliści oferują nawet produkty premium marki własnej, a biorąc pod uwagę presję wywieraną przez COVID-19 na dochody rozporządzalne dla niektórych gospodarstw domowych, pozostały one popularną opcją w okresie pandemia. Produkty marki własnej zazwyczaj dorównują markowym odmianom pod względem jakości, a jednocześnie nadal sprzedawane są po niższych cenach jednostkowych”.
GDZIE TERAZ?
Chociaż pikantne przekąski nie są w stanie uniknąć wszystkich wielkich wyzwań i niepewności, które czekają na europejskie przedsiębiorstwa, prognostycy nadal uważają, że istnieje znaczna przestrzeń do rozwoju.
Liczby Kantara pokazują dlaczego. Nawet w Wielkiej Brytanii, która jest największym rynkiem w Europie dla słonych przekąsek, nadal zajmują one zaledwie 6% całkowitego „udziału żołądkowego”. Odsetek ten różni się w zależności od wieku, osiągając najwyższy poziom 8.8% wśród osób w wieku 10-15 lat i stopniowo spada do 4.8% wśród osób w wieku 55-64 lat i zaledwie 3.6% w przypadku osób w wieku powyżej 65 lat.
Jeśli można oceniać przeszłe rekordy branży, można się założyć, że nawet obecne geopolityczne przeciwności będą musiały w jakiś sposób zepchnąć z kursu branżę pikantnych przekąsek.
Globalny przegląd ziemniaków
Pięć najważniejszych wiadomości, ceny, alerty o chorobach i wydarzenia. Poranki w dni powszednie, bez reklam.
Połączone w tym materiale
Podobne historie
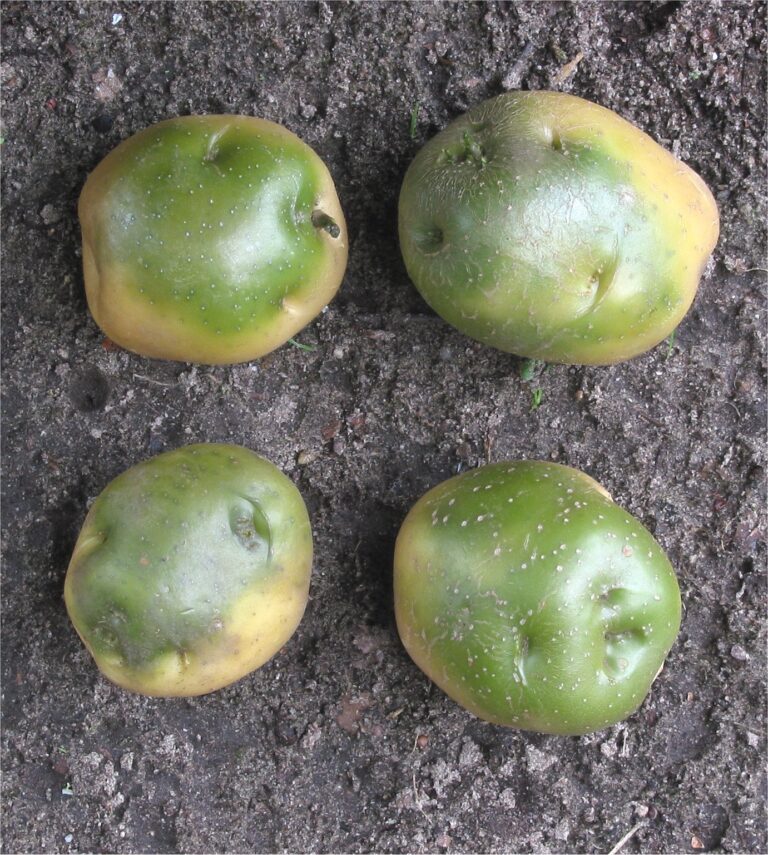
Globalnie: Ziemniaki w warunkach oświetlenia sklepowego mogą przekroczyć limit 200 mg/kg glikoalkaloidów w ciągu 36 godzin
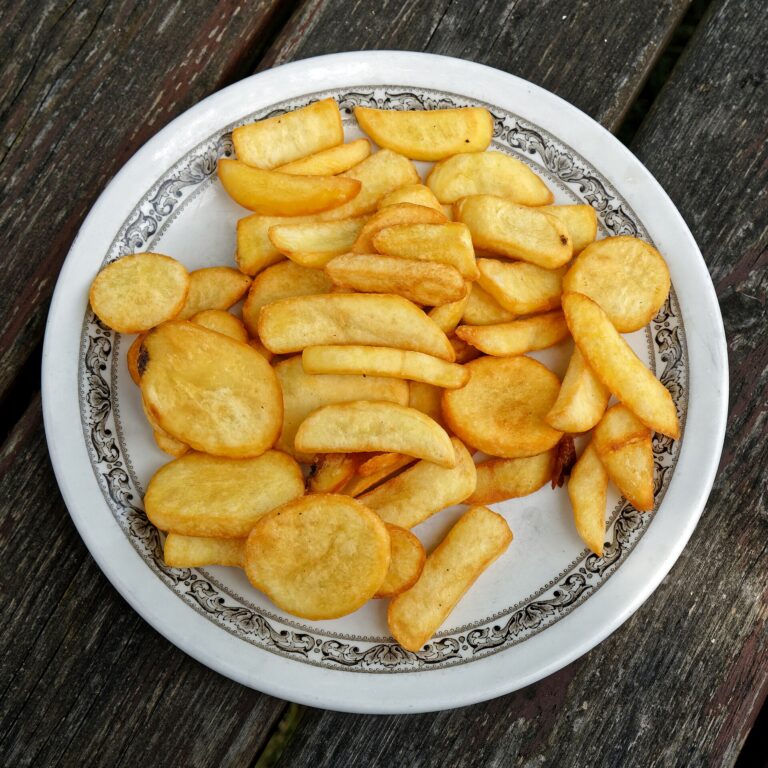
Globalnie: Ziemniaki emitują 0.46 kg CO2e na kg, mrożone frytki 0.95–1.21 kg w badaniach cyklu życia