Strategiczna transformacja globalnego rynku ziemniaków: rola Chin, innowacje technologiczne i nowe paradygmaty logistyczne w latach 2024–2035
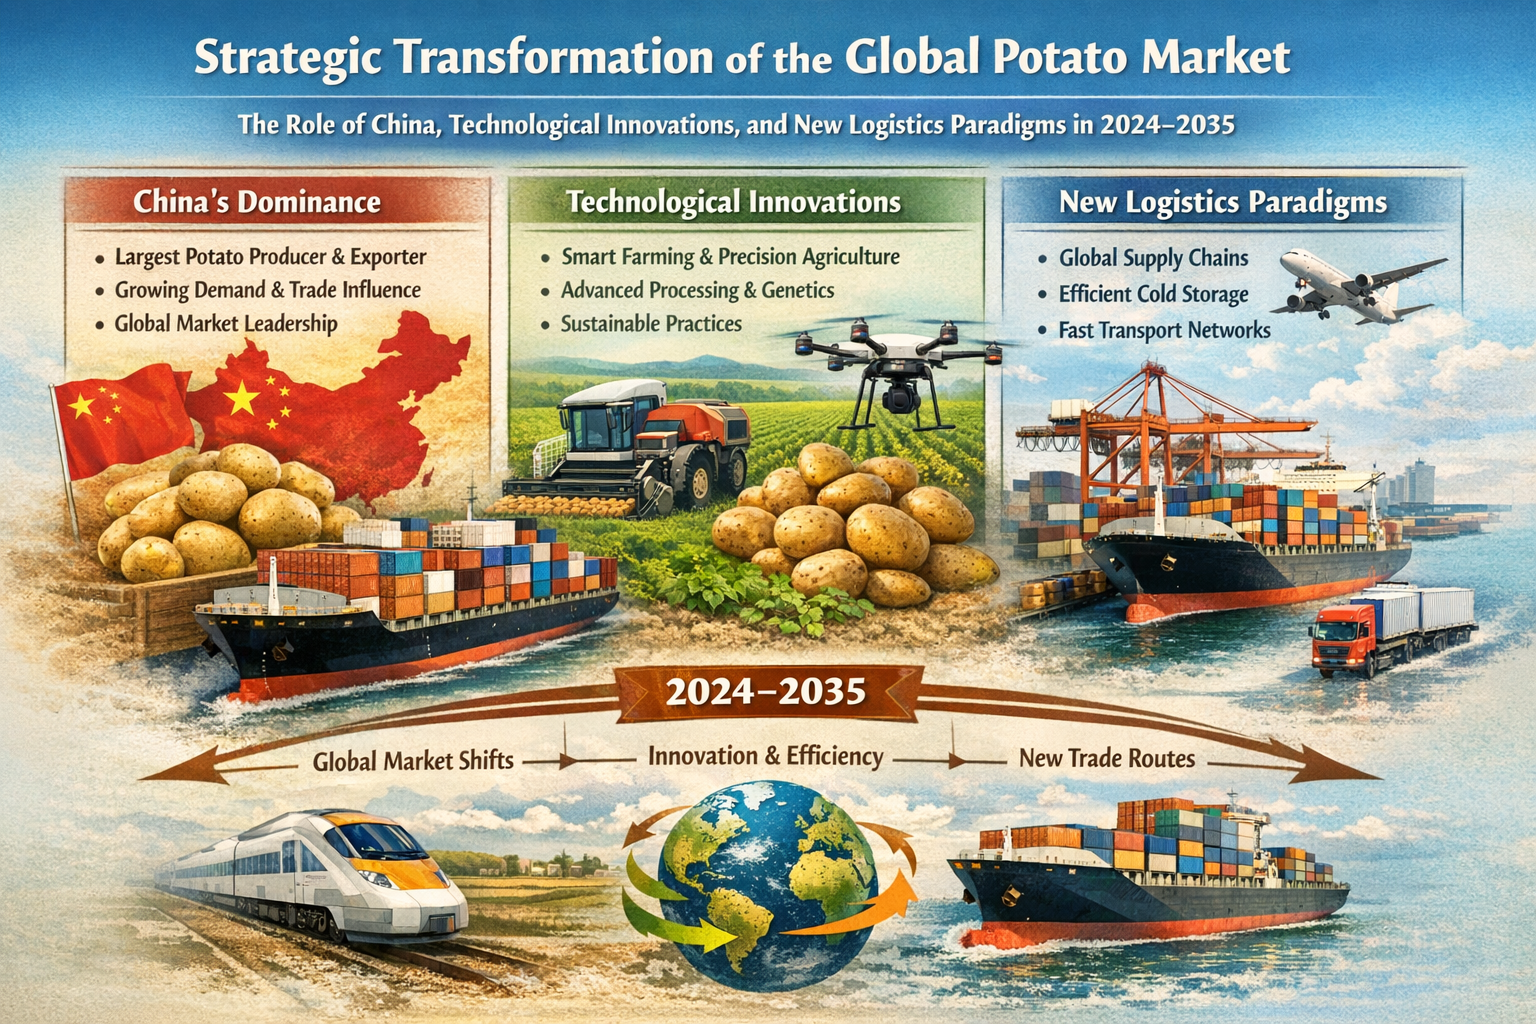
Światowy rynek ziemniaków i głęboko przetworzonych produktów ziemniaczanych wszedł w jeden z najbardziej zmiennych i jednocześnie przełomowych okresów w swojej najnowszej historii.1 W obliczu niespotykanej dotąd nadprodukcji w tradycyjnych regionach rolniczych, spadających cen światowych, stale rosnących kosztów produkcji i narastających turbulencji makroekonomicznych obserwujemy fundamentalną zmianę strukturalną w przepływach handlowych.1 Epicentrum tej zmiany znajduje się w regionie Azji i Pacyfiku, gdzie Chińska Republika Ludowa (ChRL) szybko przekształca się z największego krajowego konsumenta na świecie w dominującego globalnego eksportera, przekształcając istniejące łańcuchy dostaw i agresywnie wypierając tradycyjnych liderów — USA, Kanadę i kraje Unii Europejskiej.2
Niniejszy raport analityczny przedstawia kompleksowe badanie zmian strukturalnych w branży ziemniaczanej w pierwszej połowie 2026 roku. Analiza koncentruje się na strategiach eksportowych Chin, dogłębnej analizie danych transakcyjnych, rozwoju nowych korytarzy tranzytowych w Azji Środkowej, modernizacji technologicznej sektora przetwórczego oraz czynnikach geopolitycznych determinujących architekturę bezpieczeństwa żywnościowego w Eurazji.
1. Krajobraz makroekonomiczny i stan tradycyjnych rynków
Aby zrozumieć skalę ekspansji Chin, należy ocenić stan tradycyjnych regionów uprawy ziemniaków w Ameryce Północnej i Europie, które przez dziesięciolecia kształtowały rynek światowy.
Dni powszednie. Anuluj subskrypcję jednym kliknięciem.
1.1. Ameryka Północna: wysokie plony pomimo redukcji areału upraw
W USA i Kanadzie produkcja ziemniaków w latach 2024–2025 utrzymywała się na niezmiennie wysokim poziomie, a plony były jednymi z najwyższych w ostatnich latach.1 W Stanach Zjednoczonych areał zasiewów zmniejszył się do najniższego poziomu w bieżącym stuleciu, jednak dzięki zoptymalizowanym praktykom agrotechnicznym plony osiągnęły ok. 52 ton z hektara — najlepszy wynik od 2018 r.1 W rezultacie całkowita produkcja w USA ustabilizowała się na poziomie nieco ponad 19 milionów ton, czyli praktycznie bez zmian w stosunku do danych z 2024 r.1 Wyniki regionalne były zróżnicowane: Idaho osiągnęło doskonałe wyniki dzięki sprzyjającym warunkom pogodowym, podczas gdy w stanie Waszyngton produkcja spadła z powodu ograniczenia zasiewów.1
Kanada zmagała się z poważniejszymi wyzwaniami klimatycznymi. Pomimo nieznacznego zwiększenia powierzchni upraw, plony spadły do około 36 ton z hektara, co doprowadziło do spadku produkcji krajowej o prawie 3%.1 Sezon został przyćmiony przez dotkliwą suszę na Wyspie Księcia Edwarda — najważniejszym regionie kraju pod względem uprawy ziemniaków — gdzie niektórzy rolnicy odnotowali straty w plonach sięgające 25%.1 Doprowadziło to do ograniczenia dostaw na niektórych rynkach i skomplikowania logistyki krajowej.1
Niemniej jednak północnoamerykański sektor przetwórstwa jest obecnie w pełni zaopatrzony w surowce. Nadwyżka ziemniaków doprowadziła do spadku cen produktów mrożonych (w szczególności frytek), co ma kluczowe znaczenie dla rynków eksportowych, gdzie Stany Zjednoczone borykają się z silną konkurencją ze strony Europy i Azji.1 Całkowity eksport ziemniaków ze Stanów Zjednoczonych w sezonie 2024–2025 spadł o 4% do 2.3 mln ton metrycznych, a wartość eksportu zmniejszyła się o 1% do 1.7 mld dolarów.4 Eksport suszonych ziemniaków spadł o 16%, a eksport chipsów ziemniaczanych o 17%.4 W tym samym czasie eksport mrożonych ziemniaków wzrósł o 3%, osiągając dobre wyniki w Japonii (+9%), Korei Południowej (+11%) i Gwatemali (+15%), chociaż Stany Zjednoczone zaczęły tracić udziały w rynku na Filipinach i w Indonezji pod presją Chin i Indii.1
1.2. Europa: odporność fabryk i reorientacja logistyczna
Europejski przemysł przetwórstwa ziemniaków, skonsolidowany wokół Europejskiego Stowarzyszenia Przetwórców Ziemniaków (EUPPA), notuje zróżnicowane wyniki. Członkowie EUPPA, odpowiadający za ponad 90% produkcji przetworzonych ziemniaków w Europie, produkują rocznie 7.5 miliona ton frytek i produktów pochodnych w 51 zakładach, generując obroty w wysokości 9.8 miliarda euro.5
Wyjście z roku 2025 naznaczone zostało dla europejskich przetwórców (szczególnie w Holandii i Belgii) połączeniem odporności operacyjnej i rosnącej presji handlowej.6 Zakłady holenderskie jesienią pracowały stabilnie: tylko we wrześniu 2025 r. przetworzono w nich ok. 302 tys. ton surowych ziemniaków, produkując 141 tys. ton frytek par-fry i 25 tys. ton innych produktów.6 Jednakże szlaki eksportowe do Azji i Wielkiej Brytanii zostały zagrożone ze względu na ekspansję graczy azjatyckich.6 Zakłady, którym udało się przekierować wolumeny na rynki obu Ameryk lub UE-27, były w stanie utrzymać marże zysku.6 Ważnym czynnikiem politycznym było wydane pod koniec października orzeczenie WTO w sprawie sporu między UE a Kolumbią dotyczącego frytek, które do 2026 r. powinno usunąć długotrwałą barierę handlową.6
W tym kontekście Turcja, dawniej główny eksporter regionalny, stanęła w obliczu załamania: eksport mrożonych frytek spadł o ponad połowę we wrześniu 2025 r., głównie z powodu gwałtownego spadku zakupów z Rosji, która aktywnie rozwija własne możliwości przetwórcze i przesuwa się na Wschód.1 Roczne przychody Turcji z eksportu spadły o ponad 50 mln euro w porównaniu z danymi sprzed dwóch lat.1 Argentyna również reaguje na nadprodukcję: w sezonie 2025/2026 rolnicy z południowo-wschodniej części Buenos Aires zmniejszyli areał zasiewów o 12%, aby przywrócić równowagę podaży i popytu.7
2. Chiny: od lokalnego warzywa do strategicznego globalnego zasobu
W 2024 roku Chiny umocniły swoją pozycję absolutnego światowego lidera w produkcji i spożyciu ziemniaków, osiągając odpowiednio wolumen 93 milionów ton i 92 milionów ton.9 Prognozuje się, że produkcja będzie nadal rosła, ze średnioroczną stopą wzrostu (CAGR) na poziomie 1.02% w latach 2024–2028.10
Podstawą obecnej industrializacji i ekspansji eksportu była strategiczna decyzja Ministerstwa Rolnictwa i Spraw Wsi ChRL, podjęta w 2014 r. (i sformalizowana w 2015 r.), o uznaniu ziemniaka za „czwarty podstawowy produkt spożywczy” po ryżu, pszenicy i kukurydzy.5 Polityka ta była sygnałem, że ziemniaki nie są już postrzegane wyłącznie jako warzywny dodatek, ale że mają kluczowe znaczenie dla bezpieczeństwa żywnościowego kraju.5 Decyzja ta przyspieszyła powstawanie innowacyjnych przedsiębiorstw przetwórczych i rozwój nowych produktów, takich jak suszona surowa mąka ziemniaczana, chleb ziemniaczany, makaron i bułki.5 Uruchomiono zaawansowane linie produkcyjne, w tym produkcję próbną chleba na parze z pulpy ziemniaczanej w Ułanqab (Mongolia Wewnętrzna) oraz linię do produkcji ryżu ziemniaczanego w Zhaotong (Junnan).5
2.1. Industrializacja przetwarzania: niwelowanie luki technologicznej
Mimo ogromnych rozmiarów upraw, przemysł przetwórstwa ziemniaków w Chinach rozwinął się znacznie później niż na Zachodzie. Obecnie przetwarza się zaledwie około 15% plonów.5 Dla porównania: w USA, Kanadzie, Niemczech, Holandii, Francji i Belgii wskaźnik ten sięga 60–80%.5 Indie przetwarzają około 7%.5 Ponad dwie trzecie chińskich ziemniaków jest nadal spożywanych na świeżo, ale krajowy popyt na wygodne półprodukty szybko rośnie ze względu na rozwój sieci fast-food, handlu elektronicznego i domowych zamrażarek.5
Wartość światowego rynku przetworzonych ziemniaków w 2023 r. wyniosła 40.97 mld dolarów, a przewiduje się, że do 2031 r. wzrośnie ona do 60.08 mld dolarów.11 W obliczu tej dynamiki chińscy naukowcy, zwłaszcza badacze z Instytutu Fizyki Chemicznej w Lanzhou i Chińskiej Akademii Nauk Rolniczych (grupa kierowana przez Xiaoye Hu), przeprowadzają szeroko zakrojone audyty przemysłowe, identyfikując luki technologiczne.5 Recenzja opublikowana w prestiżowym czasopiśmie Żywność Podkreśla, że Chiny rozwijają się szybko, ale nadal pozostają w tyle za światowymi liderami pod względem produktywności, poziomu automatyzacji i spójności jakości produktów, zwłaszcza w segmencie frytek, chipsów, płatków i skrobi.5
Głównym problemem pozostaje infrastruktura magazynowa: straty w plonach w Chinach mogą sięgać 15% z powodu gnicia, kiełkowania, utraty wilgoci i uszkodzeń spowodowanych niskimi temperaturami, podczas gdy w krajach rozwiniętych wskaźnik ten utrzymuje się poniżej 5%.5 Większość chińskich rolników z północy korzysta z tradycyjnych piwnic ziemnych, natomiast ci z południa wolą magazyny wewnętrzne lub podziemne.5 Do przechowywania tylko niewielkiej części zapasów nasion wykorzystuje się specjalistyczne magazyny wyposażone w chłodnictwo mechaniczne i inteligentną klimatyzację.5 Ponadto większość chińskich przedsiębiorstw skupia się na przetwórstwie pierwotnym, zawężając kanały sprzedaży i skracając łańcuch produkcyjny.5 Marki borykają się z problemem niskiej rozpoznawalności i niewystarczającego zróżnicowania.5
2.2. Konsolidacja branży i innowacje technologiczne
Dostrzegając te słabości, chińskie władze i kapitał prywatny zainicjowały masową modernizację. Globalna konkurencja nie toczy się już o ilość surowców, ale o kontrolę nad łańcuchem wartości dodanej i przestrzeganie surowych norm środowiskowych.5 W 2023 roku zaledwie ośmiu największych producentów frytek w Chinach wyprodukowało i sprzedało około 1.27 miliona ton produktów.5 Liderami rynku krajowego są korporacje Beijing Kaida Hengye i SnowValley Food.5 Równolegle w kraju działają potężne fabryki międzynarodowych gigantów: McCain, Lamb Weston, Aviko, Simplot.5 Na przykład, Lamb Weston niedawno uruchomiła nową linię produkcyjną placków ziemniaczanych o wydajności 10 800 ton w Autonomicznym Regionie Mongolii Wewnętrznej.5
Aby przezwyciężyć opóźnienia, chińskie fabryki aktywnie kupują i lokalizują zaawansowany sprzęt europejski i amerykański. Analiza źródeł branżowych (w tym Żywy słownik przemysłu ziemniaczanego agregator Lukiego Pieterse'a) pokazuje rosnącą adopcję systemów od dostawców takich jak TOMRA Żywność, Elea Technology, Urschel, Kiremkoi powstrzymać.5
- Pole elektryczne impulsowe (PEF): Fabryki wdrażają systemy takie jak PEF Advantage C 2000-600 firmy Elea, zapewniające przepustowość do 150 ton na godzinę. Technologia PEF perforuje błony komórkowe ziemniaków, poprawiając jakość krojenia, zmniejszając wchłanianie oleju podczas smażenia i zwiększając efektywność energetyczną.5
- Peeling suchy: Sortery optyczne nowej generacji, takie jak TOMRA Maszyna DPS-16 może obrać do 70 ton ziemniaków na godzinę bez użycia wody, co jest niezwykle istotne, biorąc pod uwagę coraz bardziej rygorystyczne przepisy ochrony środowiska w Chinach.5
- Cięcie o dużej wydajności: Urządzenia Urschel (model DiversaCut 2110A) zapewniają ciągłe krojenie surowca na skalę przemysłową.5
Przepisy dotyczące ochrony środowiska stały się motorem konsolidacji, szczególnie w przemyśle skrobiowym. Nowe regulacje zmusiły fabryki do inwestowania w zaawansowane systemy oczyszczania ścieków i odzysku produktów ubocznych, co doprowadziło do zamknięcia małych zakładów i wzmocnienia dużych, zrównoważonych klastrów.5
Rezultatem tej industrializacji było historyczne wydarzenie: w 2022 roku Chiny po raz pierwszy w historii stały się eksporterem netto mrożonych frytek, co oznaczało przejście od uzależnienia od importu do roli agresywnego gracza na arenie międzynarodowej.5
3. Szczegółowa analiza przepływów eksportowych ChRL: surowce a wartość dodana
Dane dotyczące eksportu chińskich służb celnych (oparte na ekstrakcji w formacie CSV) za lata 2024–2025 pokazują złożoną strategię podzieloną geograficznie.12 Łączna wartość transakcji z 10 najważniejszymi krajami partnerskimi przekracza 700.5 mln dolarów, co świadczy o kolosalnym znaczeniu produktów ziemniaczanych dla eksportu produktów rolnych ChRL.12
Analiza ujawnia wyraźny podział: świeże ziemniaki eksportowane są przede wszystkim do krajów sąsiednich i Azji Środkowej za pośrednictwem handlu przygranicznego, podczas gdy produkty przetworzone (mrożone frytki i placki ziemniaczane) trafiają do krajów rozwiniętych i wyspiarskich państw Azji Południowo-Wschodniej za pośrednictwem logistyki morskiej.12
3.1. Eksport świeżych lub chłodzonych ziemniaków (kod HS 07019000)
Świeże ziemniaki to ciężki, nietrwały towar o niskiej wartości dodanej. Transport na duże odległości często jest nieopłacalny.13 W związku z tym główne przepływy kierowane są do krajów mających z Chinami granice lądowe lub krótką drogę morską.[12, 12]
Według danych transakcyjnych w 2025 r. na rynku świeżych ziemniaków w ChRL odnotowano 7,671 transakcji z udziałem 90 chińskich eksporterów (w tym HORGOS SHOUSHUN INTERNATIONAL TRADING, HORGOS YONGXIN INDUSTRIAL, hainanzhuoma Trading i VIMA WORLD CHINA) i 132 zagranicznych importerów.14
Tabela 1. Największe miejsca przeznaczenia eksportu świeżych ziemniaków z ChRL (na podstawie próby danych) [12, 12]
| Kraj docelowy | Całkowita wartość eksportu (szacowana) | Główne centra logistyczne (prowincje ChRL) | Dominujący reżim handlowy |
| Kirgistan | ~ 129.00 milionów dolarów | Xinjiang Uygur AR, Shandong, Guangdong | Handel ogólny (10) i handel na małą skalę przygraniczny (19) |
| Rosja | ~ 62.65 milionów dolarów | Heilongjiang, Mongolia Wewnętrzna, Primorye | Handel graniczny na małą skalę (19) |
| Malezja | ~ 51.29 milionów dolarów | Shandong, Guangdong, Jiangsu, Tianjin | Handel ogólny (10) |
| Wietnam | ~ 47.90 milionów dolarów | Guangxi Zhuang AR, Yunnan, Shandong | Handel graniczny na małą skalę (19) |
| Sri Lanka | ~ 11.39 milionów dolarów | Shandong, Shaanxi | Handel ogólny (10) |
Szczegółowa analiza transakcji według reżimów handlowych:
Najbardziej ilustratywnym przykładem jest mechanizm „Małego Handlu Granicznego” (kod 19), który przewiduje preferencyjne opodatkowanie i uproszczoną kontrolę celną.[12, 12]
- Wektor rosyjski: Przez prowincję Heilongjiang, w ramach reżimu handlu granicznego, do Rosji wysłano 131.9 mln kg świeżych ziemniaków o wartości 48.26 mln dolarów, a przez Mongolię Wewnętrzną — 32.2 mln kg o wartości 12.87 mln dolarów.12
- Wektor wietnamski: Podobna sytuacja ma miejsce na południu. Region Autonomiczny Kuangsi-Zhuang wyeksportował do Wietnamu kanałami granicznymi 113.2 mln kg świeżych ziemniaków o wartości 28.9 mln dolarów. Prowincja Junnan dodała do tego wolumenu kolejne 17.2 mln kg (o wartości 6.7 mln dolarów).12
- Wektor środkowoazjatycki: Autonomiczny Region Sinciang-Ujgur wysłał do Kirgistanu bezprecedensową ilość 127.2 mln kg o wartości 118.7 mln USD wyłącznie w ramach reżimu handlu przygranicznego (kod 19).12
Malezja wyróżnia się na tej liście jako importer towarów morskich. Prowincja Szantung, posiadająca kolosalną infrastrukturę portową i GRP przekraczający 1.4 biliona dolarów. 15wyeksportowała 184.1 mln kg świeżych ziemniaków do Malezji w ramach systemu „Ogólnego Handlu” (kod 10), generując przychód w wysokości 46 mln USD.12
3.2. Eksport mrożonych frytek i placków ziemniaczanych (kod HS 20041000)
Segment produktów mrożonych to rynek o wysokiej wartości dodanej, na który nie nakładają się ścisłe ramy czasowe logistyki.12 Chiny bezpośrednio konkurują tutaj z zachodnimi gigantami międzynarodowymi.
Oczekuje się, że azjatycka konsumpcja mrożonych ziemniaków będzie systematycznie rosła do 2035 r. Pomimo nieznacznego spadku wolumenu o 0.4% w 2024 r. (do 16 milionów ton), prognozuje się, że średnioroczna stopa wzrostu (CAGR) wyniesie +0.6% pod względem wolumenu (do 17 milionów ton) i +1.1% pod względem wartości, co podniesie wartość rynku do szacowanych 18.9 miliarda dolarów do 2035 r.16 Chiny są lokomotywą tego wzrostu.16
Tabela 2. Największe kierunki eksportu mrożonych ziemniaków z ChRL [12, 12]
| Kraj docelowy | Całkowita wartość eksportu (szacowana) | Główne centra logistyczne (prowincje ChRL) | Wiodące wolumeny prowincji (przykłady) |
| Filipiny | ~ 97.25 milionów dolarów | Szanghaj, Shandong, Heilongjiang, Mongolia Wewnętrzna | Szanghaj: 32.2 mln kg (44.3 mln dolarów). Shandong: 23.2 mln kg (21.5 mln dolarów). Heilongjiang: 15.8 mln kg (14.3 mln dolarów) |
| Japonia | ~ 66.19 milionów dolarów | Shandong, Mongolia Wewnętrzna, Hebei | Shandong: 14.3 mln kg (20.5 mln dolarów). Mongolia Wewnętrzna: 13.2 mln kg (11.7 mln dolarów) |
| Tajlandia | ~ 43.86 milionów dolarów | Heilongjiang, Shandong, Hebei | Heilongjiang: 16.2 mln kg (14.6 mln USD). Shandong: 9.0 mln kg (8.4 mln USD) |
| Indonezja | ~ 42.19 milionów dolarów | Hebei, Szanghaj, Ningxia Hui AR | Hebei: 12.9 mln kg (11.7 mln dolarów). Szanghaj: 10.1 mln kg (9.8 mln dolarów) |
| Korea Południowa | ~ 24.48 milionów dolarów | Mongolia Wewnętrzna, Heilongjiang, Hebei | Mongolia Wewnętrzna: 7.5 mln kg (9.4 mln USD). Heilongjiang: 4.9 mln kg (5.4 mln USD) |
Na rynku filipińskim chińscy dostawcy, bazujący na fabrykach w Heilongjiang i portach Szanghaju, metodycznie wypierają amerykańskich eksporterów.4 Analiza przesyłek do Japonii ujawnia aktywne korzystanie z opłat za przejazd: oprócz „Ogólnego handlu” z Szantungu wyeksportowano 4.69 mln kg mrożonych ziemniaków w ramach systemu „Przetwarzanie dostarczonych materiałów” (kod 15), co przyniosło dochód w wysokości 11.1 mln USD.12 Jest to dowód głębokiej integracji chińskich fabryk z japońskimi klientami, którzy powierzają Chinom przetwarzanie na zasadzie outsourcingu.12
Bliski Wschód i Afryka również znajdują się w orbicie zainteresowań Chin. Zjednoczone Emiraty Arabskie, Katar i Arabia Saudyjska kupują miliony kilogramów mrożonek, dostarczanych głównie z Hebei i Mongolii Wewnętrznej.12
Indonezja stała się areną zaciętej konkurencji: we wrześniu 2025 r. import frytek do kraju przekroczył 8,148 ton, a roczna wielkość importu przekroczyła granicę 90 000 ton.1 Chiny i Indie, dzięki agresywnej polityce cenowej, przejęły już około 60% tego rynku, pozostawiając w tyle dostawców z USA, których produkty tracą udziały w rynku ze względu na wysokie koszty.1 Australia również odczuwa presję importu z Chin: chociaż eksport australijskich frytek rośnie, rynek krajowy potrzebuje importu ze względu na ograniczenia fitosanitarne (wirus mop-top w Tasmanii), a Chiny systematycznie zwiększają swoją obecność w tym kraju.1
3.3. Rynek skrobi ziemniaczanej (kod HS 11081300)
Region Azji i Pacyfiku jest najszybciej rozwijającym się rynkiem skrobi ziemniaczanej na świecie, ze prognozowanym rocznym wskaźnikiem wzrostu (CAGR) wynoszącym 7.57% w latach 2026–2031.17 W 2025 roku Chiny wyprodukowały około 565 200 ton skrobi, co stanowiło 10% globalnej produkcji.5
Czynnikami napędzającymi wzrost popytu są m.in. produkcja gotowych do spożycia dań, rozwój sieci fast-foodów, a także trendy ekologiczne — skrobia ziemniaczana jest aktywnie dodawana do biodegradowalnych żywic plastikowych stosowanych do produkcji kompostowalnych sztućców i zrównoważonych opakowań.19 Otwiera to drogę przetwórcom do dywersyfikacji przychodów poza przemysł spożywczy.19
Największymi konsumentami skrobi chińskiej są Korea Południowa, Tajlandia, Indonezja i Tajwan.12 Na przykład Korea Południowa zaimportowała z prowincji Hebei 4.9 mln kg importu o wartości 4.45 mln USD.12 Tajwan aktywnie kupuje skrobię z prowincji Szantung (1.6 mln kg za 1.55 mln dolarów).12
Hongkong (SAR) odgrywa szczególną rolę w systemach finansowych i logistycznych. Posiada wskaźnik złożoności gospodarczej (ECI) na poziomie 1.1 (23. miejsce na świecie). 21Hongkong pełni funkcję kluczowego centrum reeksportu. W 2024 roku Hongkong zaimportował mrożone ziemniaki o wartości 60.3 mln dolarów (głównie z USA, Chin i Holandii), a wyeksportował je za zaledwie 1.79 mln dolarów.21 Podkreśla to status regionu jako bramy finansowej, w której kumulują się przepływy towarów przed ich dystrybucją do innych jurysdykcji.21
4. Centralnoazjatycki węzeł tranzytowy i anomalie statystyczne EAEU
Azja Środkowa służy nie tylko jako rynek konsumencki, ale także jako kluczowy korytarz tranzytowy zintegrowany z euroazjatyckimi strukturami logistycznymi i geopolitycznymi. Dane dotyczące eksportu do Kirgistanu ujawniają ogromne anomalie strukturalne.
4.1. Luka w wysokości 22 miliardów dolarów i ukryty reeksport
Według chińskich organów celnych Kirgistan jest największym partnerem w eksporcie świeżych ziemniaków (wartość ok. 129 mln dolarów).12 W 2025 roku oficjalne statystyki Chin odnotowały astronomiczną wartość wolumenu dwustronnej wymiany handlowej z Kirgistanem, wynoszącą 27.2 mld dolarów.7 Według ambasadora Chin w Kirgistanie Liu Jiangpinga eksport ChRL wzrósł o 20%, a import z Kirgistanu o 86%.7
Jednakże oficjalne dane Narodowego Komitetu Statystycznego Kirgistanu przedstawiają zupełnie inny obraz: obroty handlowe szacuje się na zaledwie 4.97 mld dolarów.23 Różnica między danymi chińskimi i kirgiskimi wynosi prawie 22.3 miliarda dolarów (różnica jest ponad 5.5-krotna).23 Różnica ta stale się powiększa (w 2024 r. wynosiła 17.1 mld dolarów).23
Kirgiskie władze celne tłumaczą to zjawisko różnicą w metodologii: Chiny rejestrują wszystkie towary zmierzające w stronę granicy kirgiskiej jako eksport do Kirgistanu, łącznie z tymi przewożonymi tranzytem do Uzbekistanu, Tadżykistanu, Afganistanu, Pakistanu i Rosji.23 Z kolei Kirgistan bierze pod uwagę jedynie towary, które przeszły odprawę celną i są przeznaczone do spożycia na rynku krajowym.23
Niezależni analitycy i decydenci wskazują, że luka ta odzwierciedla strukturalne słabości w rozliczeniach celnych, potencjalne mechanizmy korupcyjne i powstawanie ukrytego szlaku logistycznego.23 Po wybuchu wojny na Ukrainie i nałożeniu przez Zachód sankcji na Federację Rosyjską, rola Kirgistanu jako centrum reeksportu towarów objętych sankcjami i dóbr konsumpcyjnych wzrosła. Przykładowo, eksport z Niemiec do Kirgistanu wzrósł ponad dziesięciokrotnie od 2022 roku.24 Chociaż ziemniaki nie podlegają sankcjom, są transportowane tymi samymi szlakami logistycznymi. Pekin celowo buduje nieprzejrzysty system handlowy, chroniony przed potencjalną presją ze strony USA, a Kirgistan jest kluczowym ogniwem w tej strategii.24
4.2. Rola EAEU i bariery fitosanitarne
Jako członek Euroazjatyckiej Unii Gospodarczej (EAEU) od 2015 r. Kirgistan korzysta z prawa swobodnego przepływu towarów na rynki Rosji i Kazachstanu.25 Formalnie między krajami EAEU nie ma posterunków celnych, a kontrolę sprawują służby graniczne i podatkowe.27
W praktyce eksport towarów (przede wszystkim chiński reeksport) z Kirgistanu do Kazachstanu jest ściśle kontrolowany pod pretekstem walki z nieformalnym handlem.27 Drugą stroną medalu jest kontrola fitosanitarna, której zasady są regularnie zaostrzane przez Radę Euroazjatyckiej Komisji Gospodarczej. Wprowadzono system zarządzania ryzykiem fitosanitarnym oparty na indeksie integralnym.28 Naruszenia skutkują surowymi sankcjami: na przykład w styczniu 2026 r. Kirgistan odmówił wjazdu i odesłał do Rosji 44.2 tony ziemniaków z powodu braku obowiązkowej dokumentacji fitosanitarnej na przejściu granicznym „Ak-Tilek”.29
Niemniej jednak przepływ chińskich produktów rolnych przez granicę pozostaje silny. W ciągu pierwszych dziesięciu miesięcy 2025 roku Kirgistan zaimportował 10 648 ton warzyw (w porównaniu z 8,521 tonami w 2024 roku), a udział Chin przekroczył 50%, osiągając 5,847 ton o wartości 5.6 mln dolarów (wzrost wolumenu o 70% rok do roku).31 Lokalni rolnicy biją na alarm, twierdząc, że chińskie ziemniaki (kosztujące 38–40 somów za kg) zalały rynki w Biszkeku i Osz, wypierając lokalne produkty (kosztujące 42–44 somów za kg).32 Jednak Ministerstwo Zasobów Wodnych, Rolnictwa i Przemysłu Przetwórczego Kirgistanu kategorycznie odrzuciło możliwość nałożenia ograniczeń importowych, powołując się na zasady WTO i wzajemne interesy handlowe (w marcu Kirgistan rozpoczął eksport kukurydzy do ChRL).7 Rolnikom doradzono, aby przyspieszyli sprzedaż swoich zapasów z magazynów, aby zapobiec ich zepsuciu, ponieważ nie przewiduje się podwyżek cen.7
4.3. Kolej Chiny-Kirgistan-Uzbekistan (CKU).
Radykalna zmiana paradygmatu logistycznego regionu wiąże się z realizacją projektu kolejowego Chiny-Kirgistan-Uzbekistan (CKU). Ta magistrala, zintegrowana z infrastrukturą Transkaspijskiego Międzynarodowego Szlaku Transportowego (Korytarz Środkowy), skróci dystans przewozu ładunków do Europy o 900 km, a czas tranzytu o 7 dni.33
Dla rynku ziemniaków oznacza to bezprecedensową redukcję kosztów transportu. Mrożone frytki i skrobia z Sinciangu i północnych prowincji ChRL będą mogły dotrzeć na rynki Uzbekistanu (który przekształca się z kraju podwójnie śródlądowego w kontynentalny węzeł komunikacyjny), państw Zatoki Perskiej i Europy Południowej szybciej i taniej.33 Korytarz ten jeszcze bardziej osłabi pozycję konkurencyjną europejskich producentów na rynkach Azji Środkowej i Bliskiego Wschodu.
5. Wektor rosyjski: integracja Dalekiego Wschodu i kryzys nasion
Wpływ chińskiego eksportu ziemniaków na gospodarkę Federacji Rosyjskiej jest wielopłaszczyznowy. Obejmuje on zarówno likwidację lokalnego deficytu żywności na Dalekim Wschodzie, jak i tworzenie długotrwałej podatności technologicznej w sektorze nasiennym.
5.1. Gwałtowny wzrost dostaw przez region Amuru
Najbardziej uderzającym wskaźnikiem reorientacji przepływów handlowych jest dynamika importu w rosyjskich regionach przygranicznych. Według Rosselkhoznadzoru, od 1 stycznia do 13 czerwca 2024 r. ponad 32 000 ton ziemniaków spożywczych zostało zaimportowanych z Chin do obwodu Amurskiego przez międzynarodowy punkt kontrolny „Kani-Kurgan”.36 Oznaczało to 39-krotny wzrost przesyłek w porównaniu z analogicznym okresem w 2023 r., kiedy wolumen wyniósł zaledwie 823 tony.36 W efekcie ziemniaki stanowiły 43% całkowitej ilości importowanych owoców i warzyw w tym regionie.36
Tak fenomenalny wzrost jest spowodowany przywróceniem łańcuchów logistycznych po COVID-19 (co potwierdza również wzrost chińskiego ruchu turystycznego w Błagowieszczeńsku do prawie 140 000 osób rocznie) 38), konkurencyjne ceny oferowane przez chińskich dostawców z sąsiedniej prowincji Heilongjiang oraz niezmiennie wysoka jakość produktów, które pomyślnie przechodzą rosyjskie kontrole fitosanitarne.12
5.2. Kwoty i podatność branży przetwórczej na zagrożenia
Pomimo obfitości ziemniaków jadalnych, fundamentalnym problemem rosyjskiego przemysłu ziemniaczanego pozostaje jego krytyczna zależność od importowanego materiału siewnego (zwłaszcza odmian elitarnych i wysokiej jakości reprodukcji), niezbędnego do przemysłowej produkcji frytek i chipsów. Historycznie Rosja kupowała rocznie od 11 000 do 12 000 ton sadzeniaków z krajów europejskich (Holandii, Niemiec, Francji).39 Aby nasiona te mogły się rozmnożyć w warunkach domowych, potrzeba było kilku sezonów.39
W odpowiedzi na presję sankcji, rząd rosyjski wprowadził kwoty na import sadzeniaków ziemniaków z „krajów nieprzyjaznych”. Na rok 2026 kwota ta została rozszerzona i zmniejszona do 10 000 ton (z 12 000 ton w 2025 r.).39 Jak jednak podkreślają przedstawiciele branży (w tym Agroinvestor.ru), sam mechanizm kwotowy nie gwarantuje fizycznych dostaw ze względu na ograniczenia w płatnościach transgranicznych i logistyce: w 2025 r. z tych krajów do Federacji Rosyjskiej praktycznie nie dotarły sadzeniaki, a całkowity import nasion w 2024 r. spadł o 93.1% w porównaniu z rokiem poprzednim, wynosząc zaledwie 770 ton.39
Przedsiębiorstwa są zmuszone do wyczerpania zgromadzonych zapasów nasion i podjęcia próby przejścia na odmiany krajowe, które są na etapie wdrażania i wymagają długotrwałego dostosowywania się do lokalnych warunków agroklimatycznych i standardów przetwórstwa przemysłowego.39 Chiny, mimo że są gigantem w eksporcie ziemniaków jadalnych i mrożonych, nie są w stanie szybko wypełnić tej konkretnej luki technologicznej w Rosji: chiński eksport sadzeniaków ziemniaka (kod 07011000) jest niewielki i skierowany głównie do Arabii Saudyjskiej, Egiptu i Pakistanu.12
Dotkliwy niedobór wysokiej jakości materiału siewnego o wymaganym kalibrze, kształcie i zawartości suchej masy nieuchronnie doprowadzi do spadku wielkości i jakości krajowej produkcji frytek w Rosji w nadchodzących sezonach.39 Ten wewnętrzny deficyt stworzy ogromne możliwości zwiększenia dostaw gotowych mrożonych frytek bezpośrednio z chińskich fabryk, co ostatecznie utrwali zależność technologiczną Rosji od jej wschodniego sąsiada w tym segmencie przemysłu spożywczego.
6. Precedens pakistański: geopolityka i poszukiwanie nowych szlaków
Globalne turbulencje geopolityczne zmuszają nawet kraje niezaangażowane bezpośrednio w konflikty do restrukturyzacji istniejących szlaków handlowych. Przykładem jest sytuacja z eksportem ziemniaków z Pakistanu w 2026 roku.
Pakistańscy rolnicy zebrali rekordowe plony ziemniaków, szacowane na około 12 milionów ton.40 Biorąc pod uwagę potrzeby rynku krajowego, powstała nadwyżka eksportowa w wysokości około 4 milionów ton, którą należy pilnie wykorzystać, aby zapobiec załamaniu się cen krajowych i ruinie przedsiębiorstw rolnych.40 Przełomowym momentem była decyzja Federalnej Służby Nadzoru Weterynaryjnego i Fitosanitarnego (Rosselkhoznadzor) z 8 kwietnia 2026 r. o zniesieniu zakazu importu ziemniaków z pakistańskiej prowincji Pendżab, obowiązującego od maja 2025 r. w związku z domniemanym wykryciem szkodnika – stonki ziemniaczanej.40 Strona pakistańska przedstawiła raporty laboratoryjne potwierdzające brak obecności patogenów.40 Początkowo zgodę otrzymały trzy firmy eksportowe: Chase International, Zahid Kinnow Grinding & Waxing Plant i National Fruit, z perspektywą rozszerzenia listy przy wsparciu Urzędu ds. Rozwoju Handlu Pakistanu (TDAP).40
Jednak legalne otwarcie rynków rosyjskiego i środkowoazjatyckiego napotkało na nieprzezwyciężalne bariery logistyczne. Podczas marcowego posiedzenia Komitetu ds. Eksportu Ziemniaków, któremu przewodniczyła federalna minister ds. bezpieczeństwa żywnościowego Rana Tanveer Hussain, stwierdzono, że tradycyjne szlaki tranzytowe są sparaliżowane.42 Napięcia polityczno-wojskowe w Iranie sprawiły, że tradycyjne szlaki lądowe stały się niebezpieczne, zamknięcie przejścia granicznego w Torkham zablokowało bezpośredni dostęp przez Afganistan, a ograniczenia w portach Zatoki Perskiej skomplikowały logistykę morską.42
Jedynym realnym rozwiązaniem, uznanym przez rząd Pakistanu pod przewodnictwem wicepremiera Ishaqa Dara, było stworzenie alternatywnego korytarza tranzytowego przebiegającego wyłącznie przez terytorium Chin.42 Islamabad rozpoczął negocjacje z Pekinem w sprawie złagodzenia wymogów wizowych dla kierowców i usunięcia barier handlowych na tej trasie.43 Aby utrzymać konkurencyjność produkcji ziemniaków w obliczu ogromnego wzrostu kosztów transportu, rząd Pakistanu rozważa wprowadzenie specjalnych dotacji transportowych i ulgowych taryf przewozowych.42
Ta sprawa wyraźnie pokazuje, jak kryzysy geopolityczne w Azji Południowej i na Bliskim Wschodzie monopolizują rolę Chin w tranzycie. Korytarze infrastrukturalne ChRL stają się niezbędnym systemem krążenia Eurazji, umożliwiając Pekinowi nie tylko eksport własnych produktów, ale także kontrolowanie tranzytu konkurentów.
7. Wnioski: Prognoza rozwoju architektury globalnej do roku 2035
Na podstawie analizy danych transakcyjnych, trendów inwestycyjnych i zmian geopolitycznych można stwierdzić, że globalny rynek ziemniaków do 2026 r. przekroczy punkt, z którego nie ma odwrotu. Transformacja strukturalna, zainicjowana przez politykę Chin mającą na celu uczynienie z ziemniaków podstawowego pożywienia, przeszła z fazy zabezpieczania krajowego bezpieczeństwa żywnościowego w fazę agresywnej ekspansji handlowej i eksportowej.
Strategia ChRL opiera się na ścisłej segmentacji geograficznej i produktowej. Świeże ziemniaki służą do ekonomicznego wiązania państw graniczących z ASEAN i krajami EAEU (Rosją, Kirgistanem, Wietnamem, Mjanmą) poprzez bezcłowe mechanizmy handlu na małą skalę. Jednocześnie produkty głęboko przetworzone (mrożone frytki i skrobia) stanowią awangardę konkurencji technologicznej na rynkach premium regionu Azji i Pacyfiku, Bliskiego Wschodu i Afryki. Korzyści skali, konsolidacja mocy produkcyjnych w rękach korporacyjnych gigantów oraz masowe wdrożenie zaawansowanego europejskiego sprzętu (bezwodne sortowanie optyczne, systemy impulsowego pola elektrycznego) pozwoliły Chinom w ciągu kilku lat przekształcić się z importera netto w siłę wypierającą amerykańskie i europejskie korporacje międzynarodowe z ich tradycyjnych rynków konsumenckich w Indonezji, Japonii, Tajlandii i na Filipinach.
Jednocześnie Chiny czerpią maksymalne korzyści z zawirowań makroekonomicznych. Impas związany z sankcjami między Zachodem a Rosją, załamanie logistyczne na Bliskim Wschodzie i niestabilność w Azji Środkowej sprawiają, że terytorium Chin i powiązane z nim szlaki (takie jak kolej CKU i ukryte węzły komunikacyjne w Kirgistanie) stają się niezbędną infrastrukturą transportową Eurazji.
Pomimo utrzymujących się lokalnych wyzwań – wysokich strat magazynowych w małych gospodarstwach rolnych, niedoboru krajowych, elitarnych genów i konieczności dalszej robotyzowania fabryk – trajektoria rozwoju branży jest z góry przesądzona. Przewiduje się, że do 2035 roku rynek mrożonych ziemniaków w Azji osiągnie wartość 18.9 miliarda dolarów. Architektura globalnego handlu ziemniakami zostanie ostatecznie przeformułowana, aby dopasować ją do chińskiej bazy przemysłowej i logistycznej, gdzie ChRL będzie dyktować nie tylko wolumen dostaw, ale także standardy technologiczne, cenowe i środowiskowe dla całego globalnego łańcucha wartości.
Źródła informacji
- Światowe rynki ziemniaków: Rozszerzony raport branżowy 2025, data publikacji: 10 kwietnia 2026 r., https://www.potatoes.co.za/world-potato-markets-expanded-2025-industry-report/
- Szybki rozwój Chin jako giganta mrożonych frytek: zmiana kształtu światowego handlu frytkami dzięki szybkiemu wzrostowi i konkurencyjnemu eksportowi – Potato News Today, dnia 10 kwietnia 2026 r., https://www.potatonewstoday.com/2025/04/29/chinas-rapid-rise-as-frozen-fries-giant-reshaping-global-french-fry-trade-with-rapid-growth-and-competitive-exports/
- Mapa świata ziemniaków: Przetwórstwo ziemniaków nabrało tempa – Rabobank, data publikacji: 10 kwietnia 2026 r., https://www.rabobank.com/knowledge/q011495743-world-potato-map-potato-processing-has-picked-up-steam
- Eksport ziemniaków z USA wykazuje mieszane wyniki w latach 2024–2025 – Spud Smart, data publikacji: 10 kwietnia 2026 r., https://spudsmart.com/u-s-potato-exports-show-mixed-results-in-2024-2025/
- Moc przetwarzania ziemniaków: Jak wschodzący przemysł chiński może zmienić świat frytek i frytek, дата последнего обращения: 10 kwietnia 2026 r., https://www.potatonewstoday.com/2025/11/23/potato-processing-power-how-chinas-emerging-industry-could-reshape-the-world-of-fries-and-chips/
- Rok 2025 z perspektywy czasu: jak zmiany w handlu, wydajności i zgodności z przepisami będą kształtować rynek przetwórstwa ziemniaków w 2026 r., дата последнего обращения: 10 kwietnia 2026 r., https://www.potatobusiness.com/pb-special-feature/2025-in-the-rear-view-how-shifting-trade-capacity-and-compliance-will-shape-the-potato-processing-market-in-2026/
- Kirgistan wyklucza zakaz importu chińskich ziemniaków ze względu na presję cen rynkowych | PotatoPro, data publikacji: 10 kwietnia 2026 r., https://www.potatopro.com/news/2026/kyrgyzstan-rules-out-ban-chinese-potato-imports-market-prices-come-under-pressure
- Dostawcy mrożonych ziemniaków, dane eksportowe i trendy cenowe | Przegląd rynku globalnego 2026 | Tridge, dnia 10 kwietnia 2026 r., https://www.tridge.com/market-overview/frozen-potato
- Raport o chińskim rynku ziemniaków 2026 – ceny, wielkość, prognoza i firmy – IndexBox, data publikacji: 10 kwietnia 2026 r., https://www.indexbox.io/store/china-potato-market-analysis-forecast-size-trends-and-insights/
- Prognoza: Produkcja ziemniaków w Chinach – ReportLinker, data publikacji: 10 kwietnia 2026 r., https://www.reportlinker.com/dataset/5dfd94c79fa186dbf20838c8d162c00392c1f86d
- Chiny zwiększają przetwórstwo ziemniaków i podbijają rynek światowy – UkrAgroConsult, data publikacji: 10 kwietnia 2026, https://ukragroconsult.com/en/news/china-is-increasing-potato-processing-and-conquering-the-global-market/
- ziemniak马铃薯数据导出.csv
- Pokonywanie kolejnych wąskich gardeł: Evolution klastra ziemniaków w Chinach | Poproś o plik PDF – ResearchGate, data publikacji: 10 kwietnia 2026 r., https://www.researchgate.net/publication/254416911_Overcoming_Successive_Bottlenecks_The_Evolution_of_a_Potato_Cluster_in_China
- China Fresh Potato: dostawcy i trendy rynkowe – Tridge, data publikacji: 10 kwietnia 2026 r., https://www.tridge.com/tridge-woods/fresh-potato/CN
- PKB Shandong w 2025 r. osiągnie kamień milowy w wysokości 10 ton juanów – Chinadaily.com.cn, data publikacji: 10 kwietnia 2026 r., https://global.chinadaily.com.cn/a/202601/04/WS695a2b2ea310d6866eb31d7b.html
- Azjatycki rynek mrożonych ziemniaków gotowy na stały wzrost do 2035 r., pod przewodnictwem Chin i Indii, datownik: 10 kwietnia 2026 r., https://www.potatonewstoday.com/2025/06/07/asias-frozen-potato-market-poised-for-steady-growth-through-2035-led-by-china-and-india/
- Wielkość rynku skrobi ziemniaczanej, udział i raport dotyczący tendencji wzrostowych w 2031 r. – Mordor Intelligence, data publikacji: 10 kwietnia 2026 r., https://www.mordorintelligence.com/industry-reports/potato-starch-market
- Perspektywy rynku skrobi ziemniaczanej na lata 2025–2032, data publikacji: 10 kwietnia 2026 r., https://www.intelmarketresearch.com/potato-starch-market-16224
- Raport z rynku ziemniaków | Przegląd rozwoju, wielkości i analiz branży – Mordor Intelligence, data publikacji: 10 kwietnia 2026 r., https://www.mordorintelligence.com/industry-reports/potato-market
- Raport dotyczący wielkości rynku skrobi ziemniaczanej, udziału, trendów i wzrostu – MarketsandMarkets, data publikacji: 10 kwietnia 2026 r., https://www.marketsandmarkets.com/Market-Reports/potato-starch-market-90016986.html
- Ziemniaki przygotowane, mrożone w Hongkongu Handel | Obserwatorium złożoności gospodarczej, data publikacji: 10 kwietnia 2026 r., https://oec.world/en/profile/bilateral-product/potatoes-prepared-frozen/reporter/hkg
- Rynek skrobi ziemniaczanej w regionie Azji i Pacyfiku osiągnie 4.3 mln ton i 5 miliardów dolarów do 2035 r., data publikacji: 10 kwietnia 2026 r., https://www.indexbox.io/blog/potato-starch-asia-pacific-market-overview-2024-6/
- Przepaść handlowa między Chinami a Kirgistanem pogłębia się, ponieważ sprzeczne dane budzą obawy dotyczące przejrzystości, dnia: 10 kwietnia 2026 r., https://www.rferl.org/a/china-kyrgyzstan-trade-export-statistics-transparency-corruption-central-asia/33716141.html
- Unikanie sankcji prowadzi do Kirgistanu – GIS Reports, data publikacji: 10 kwietnia 2026 r., https://www.gisreportsonline.com/r/sanctions-evasion-kyrgyzstan/
- Kirgistan przyłącza się do Euroazjatyckiej Unii Gospodarczej – USDA/FAS, data publikacji: 10 kwietnia 2026 r., https://apps.fas.usda.gov/newgainapi/api/report/downloadreportbyfilename?filename=Kyrgyzstan%20Joins%20Eurasian%20Economic%20Union_Moscow_Kyrgyzstan%20-%20Republic%20of_8-19-2015.pdf
- Kirgistan w Eurazjatyckiej Unii Gospodarczej: Korzyści i straty – ERI, data publikacji: 10 kwietnia 2026 r., https://www.eurasian-research.org/publication/kyrgyzstan-in-eurasian-economic-union-benefits-and-losses/
- Handel Kirgistanu z krajami Azji Środkowej: Bariery i możliwości – CAPS Unlock, data publikacji: 10 kwietnia 2026 r., https://capsunlock.org/wp-content/uploads/2025/04/kyrgyzstans-trade-with-central-asian-countries-barriers-and-opportunities-1.pdf
- Eurazjatycka Unia Gospodarcza, data publikacji: 10 kwietnia 2026 r., https://www.eaeunion.org/?lang=en
- Na granicę w regionie Chuy zwrócono 22 tony ziemniaków, datownik: 10 kwietnia 2026 r., https://open.kg/en/news/local-news/89262-na-granice-v-chujskoj-oblasti-vozvratili-22-tonny-kartofelja.html
- Kirgistan zaostrza kontrole graniczne i zwraca dostawę ziemniaków – FreshPlaza, data publikacji: 10 kwietnia 2026, https://www.freshplaza.com/asia/article/9800173/kyrgyzstan-tightens-border-controls-and-returns-potato-shipment/
- Kirgistan zwiększa import warzyw z Chin o 70% w pierwszych dziesięciu miesiącach 2025 r., datownik: 10 kwietnia 2026 r., https://www.freshplaza.com/asia/article/9799747/kyrgyzstan-increases-vegetable-imports-from-china-by-70-in-first-ten-months-2025/
- Kirgistan nie widzi podstaw do ograniczania importu ziemniaków z Chin, дата последнего обращения: 10 kwietnia 2026 r., https://timesca.com/kyrgyzstan-sees-no-grounds-for-restricting-potato-imports-from-china/
- Wykorzystanie Azji Środkowej: Uzbekistan – logistyka i łączność | HKTDC Research, data publikacji: 10 kwietnia 2026 r., https://research.hktdc.com/en/article/MjI3MzUxMzU0OA
- Nowe ogniwo w handlu światowym: Kolej Chiny-Kirgistan-Uzbekistan i jej rola w środkowym korytarzu – Centrum Polityki Kaspijskiej, dnia 10 kwietnia 2026 r., https://caspianpolicy.org/research/middle-corridor/a-new-link-in-global-trade-the-china-kyrgyzstan-uzbekistan-railway-and-its-role-in-the-middle-corridor
- Handel zagraniczny krajów Azji Środkowej: trendy, bariery i perspektywy – CAPS Unlock, data publikacji: 10 kwietnia 2026 r., https://capsunlock.org/wp-content/uploads/2025/04/foreign-trade-of-central-asian-countries-trends-barriers-and-prospects.pdf
- Boom na eksport ziemniaków w Chinach na Daleki Wschód w Rosji: co to oznacza dla…, дата последнего обращения: 10 kwietnia 2026 r., https://potatoes.news/chinas-potato-export-boom-to-russias-far-east-what-it-means-for-global-agriculture/
- Import chińskich ziemniaków do regionu Amur: bezpieczeństwo, wielkość i trendy w 2025 r., дата последнего обращения: 10 kwietnia 2026 r., https://potatoes.news/chinese-potato-imports-to-amur-region-safety-volume-and-trends-in-2025/
- REGION AMUR TO CENTRUM WSPÓŁPRACY ROSYJsko-CHIŃSKIEJ – Amurobl.ru, data последнего обращения: 10 kwietnia 2026, https://invest.amurobl.ru/upload/iblock/0ad/6rc02balo7c4w8tfjn98w349jrypa28q/Dai_dzhest_AEF-2025_ENG.pdf
- Rosja rozszerza kontyngent na import sadzeniaków ziemniaków na rok 2026 – FreshPlaza, data publikacji: 10 kwietnia 2026 r., https://www.freshplaza.com/europe/article/9795552/russia-extends-2026-quota-for-seed-potato-imports/
- Moskwa znosi zakaz na pakistańskie ziemniaki – Gazeta – DAWN.COM, data publikacji: 10 kwietnia 2026, https://www.dawn.com/news/1990394/moscow-lifts-ban-on-pakistani-potatoes
- Rosja zatwierdza import ziemniaków z Pakistanu – Business Recorder, data publikacji: 10 kwietnia 2026 r., https://www.brecorder.com/news/40415559
- Trasa chińska brana pod uwagę w przypadku eksportu ziemniaków | The Express Tribune, data publikacji: 10 kwietnia 2026 r., https://tribune.com.pk/story/2595868/china-route-considered-for-potato-exports
- Pakistan przekierowuje eksport ziemniaków do Azji Środkowej przez Chiny – The Daily CPEC, data publikacji: 10 kwietnia 2026 r., https://thedailycpec.com/pakistan-reroutes-potato-exports-to-central-asia-via-china/
- Pakistan rozważa chiński szlak eksportu ziemniaków do Azji Środkowej – FreshPlaza, data publikacji: 10 kwietnia 2026 r., https://www.freshplaza.com/asia/article/9816975/pakistan-considers-chinese-route-for-potato-exports-to-central-asia/
Globalny przegląd ziemniaków
Pięć najważniejszych wiadomości, ceny, alerty o chorobach i wydarzenia. Poranki w dni powszednie, bez reklam.
Połączone w tym materiale
- sekcje
- AzjaAktualnościregiony
Podobne historie
Turcja: Instytut Niğde zbiera superelitarne minibulwy z systemu hydroponicznego

Białoruś: Zbiory ziemniaków osiągnęły 43% planu, plantatorzy wykopali 317 000 ton